Kas ir šajā rēķina paraugā?
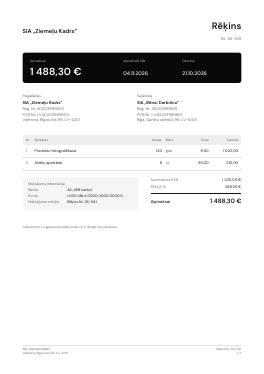
Paraugs ir izdomāts PVN rēķins, ko SIA „Ziemeļu Kadrs” izraksta SIA „Bērzu Darbnīca” par produktu fotografēšanu un attēlu apstrādi. Abi uzņēmumi ir PVN maksātāji, tāpēc rēķinam jāatbilst gan Grāmatvedības likumam, gan PVN likuma 125. pantam.
Zemāk katrs lauks aprakstīts tādā secībā, kādā tas redzams paraugā. Pilns rekvizītu saraksts ar paskaidrojumu, kurš likums ko prasa, ir rakstā Rēķina rekvizīti.
Rēķina nosaukums, numurs un datumi
Rēķins Nr. 26-041. Vārds „Rēķins” ir dokumenta veida nosaukums, ko prasa Grāmatvedības likums. PVN likums prasa kārtas numuru vienā vai vairākās sērijās, kas rēķinu identificē unikāli (125. panta pirmās daļas 2. punkts). Paraugā „26” apzīmē sēriju, bet „041” ir kārtas numurs šajā sērijā. Nākamais rēķins šajā sērijā būtu 26-042.
Rēķina datums ir diena, kad rēķins izrakstīts. Ja darbs pabeigts citā dienā, PVN rēķinā jānorāda arī pakalpojuma sniegšanas datums. Ja maksājums saņemts avansā, norāda avansa saņemšanas datumu, ja tas ir zināms un atšķiras no rēķina datuma.
Apmaksas termiņš paraugā ir 14 dienas pēc rēķina datuma. Tas nav minēts PVN likuma un Grāmatvedības likuma obligāto rekvizītu sarakstos. Tas ir ar klientu saskaņots nosacījums, un tas palīdz abām pusēm saprast, kad maksājums kavēts.
Kas jānorāda par piegādātāju?
- SIA „Ziemeļu Kadrs”
- Reģ. Nr. 40203999902
- PVN Nr. LV40203999902
- Valmiera, Rīgas iela 99, LV-4201
- Banka: AS „SEB banka”, konts LV00UNLA0000000000000
Nosaukums un reģistrācijas numurs identificē rēķina sagatavotāju, kā to prasa Grāmatvedības likums. PVN numurs un adrese ir PVN likuma prasība. Paraugā PVN numurs sastāv no burtiem LV un uzņēmuma reģistrācijas numura.
Bankas konts nav minēts obligāto rekvizītu sarakstos, bet bez tā klients nevar samaksāt ar pārskaitījumu. Pārbaudiet, vai konts rēķinā ir tas, uz kuru gaidāt maksājumu. Paraugā konts ir blokā „Maksājuma informācija” kopā ar maksājuma mērķi, lai klientam nav jāmeklē, ko rakstīt pārskaitījumā.
Kas jānorāda par saņēmēju?
- SIA „Bērzu Darbnīca”
- Reģ. Nr. 40203999901
- PVN Nr. LV40203999901
- Rīga, Ganību dambis 99, LV-1005
Saņēmēja nosaukums un juridiskā adrese ir PVN rēķina rekvizīti, un Grāmatvedības likums prasa par otru darījuma pusi tādas pašas ziņas kā par rēķina autoru: nosaukumu un reģistrācijas numuru. Saņēmēja PVN numuru norāda, ja saņēmējam tāds ir piešķirts (125. panta pirmās daļas 6. punkts). Klientam pareizi noformēts rēķins vajadzīgs, lai rēķinā norādīto PVN varētu atskaitīt kā priekšnodokli.
Kā aizpildīt rēķina rindas?
Katrā rindā ir pakalpojuma nosaukums, daudzums, mērvienība, vienības cena bez PVN un rindas summa. PVN likums prasa norādīt preces vai pakalpojuma nosaukumu, daudzumu un mērvienību, kā arī vienas vienības cenu bez PVN (125. panta pirmās daļas 8. un 9. punkts). Tāpēc konkrēts apraksts ar daudzumu ir drošāks par vispārīgu „Darbi pēc līguma”.
| Nosaukums | Daudzums | Mērv. | Cena, € | Summa, € |
|---|---|---|---|---|
| Produktu fotografēšana | 120 | gab. | 8,50 | 1 020,00 |
| Attēlu apstrāde | 6 | st. | 35,00 | 210,00 |
Rindas summa ir daudzums, reizināts ar vienības cenu: 120 × 8,50 € = 1 020,00 € un 6 × 35,00 € = 210,00 €. Mērvienībai jābūt tādai, kādā darbu tiešām mēra, paraugā gabali fotogrāfijām un stundas apstrādei.
Kā aprēķina PVN un kopsummu?
| Rinda | Summa, € |
|---|---|
| Summa bez PVN | 1 230,00 |
| PVN 21 % | 258,30 |
| Kopā apmaksai | 1 488,30 |
Summa bez PVN ir rindu summu kopsumma: 1 020,00 € + 210,00 € = 1 230,00 €. PVN aprēķina no šīs summas pēc 21 % likmes: 1 230,00 € × 21 % = 258,30 €. Kopā apmaksai ir summa bez PVN kopā ar PVN, tas ir, 1 488,30 €.
Ja rēķinā ir preces vai pakalpojumi ar dažādām PVN likmēm, summu bez PVN un PVN summu ir skaidrāk norādīt katrai likmei atsevišķi. Latvijā PVN standartlikme ir 21 %, bet noteiktām precēm un pakalpojumiem piemēro samazinātās likmes 12 % vai 5 % (PVN likuma 41. un 42. pants).
Vai rēķins jāparaksta?
Paraugā paraksta nav, bet ir norāde „Dokuments ir sagatavots elektroniski un ir derīgs bez paraksta”. Grāmatvedības likums attaisnojuma dokumentā prasa atbildīgās personas parakstu, bet paredz izņēmumus (11. panta septītā daļa). Samaksai izsniegtu rēķinu bez paraksta var izmantot, ja darījuma esību pamato cits ārējs dokuments ar juridisku spēku, piemēram, līgums. Ja klients ir privātpersona, pietiek ar vienošanos ar to.
Ja ar klientu nav līguma, vienojieties par rēķinu sūtīšanu rakstiski, piemēram, e-pastā, vai parakstiet rēķinu.
Ko pārbaudīt pirms rēķina nosūtīšanas?
- numurs turpina iepriekšējo rēķinu sēriju un nav izmantots iepriekš;
- klienta nosaukums, reģistrācijas numurs un PVN numurs sakrīt ar klienta oficiālajiem datiem;
- katras rindas summa ir daudzums, reizināts ar cenu, un kopsumma ir summa bez PVN kopā ar PVN;
- PVN likme atbilst darījumam, un apgrieztās maksāšanas gadījumā PVN rindas vietā ir norāde;
- ja darbs pabeigts citā dienā nekā rēķina datums, ir norādīts pakalpojuma sniegšanas datums;
- bankas konts un apmaksas termiņš ir pareizi.
Kad šis paraugs neder?
- Jūs neesat PVN maksātājs. Tad rēķinā nav PVN numura, PVN likmes un PVN summas. Skatiet rakstu Pašnodarbinātā rēķins bez PVN.
- Darbs ir būvniecības pakalpojums. Ja būvniecības pakalpojumu sniedz PVN maksātājs citam PVN maksātājam, PVN maksā saņēmējs. Rēķinā tad vērtību norāda bez PVN (PVN likuma 142. panta sestā daļa) un raksta „nodokļa apgrieztā maksāšana”. Skatiet rakstu PVN apgrieztā maksāšana.
- Klients ir budžeta iestāde. Tad rēķins jāsūta kā strukturēts e-rēķins, un no 01.01.2028 tas pats attieksies uz rēķiniem Latvijas uzņēmumiem. Skatiet rakstu E-rēķini Latvijā.
Šis paraugs ir V-Rēķini rēķins: savus rekvizītus ievadāt vienreiz, klientu izvēlaties no saraksta, PVN aprēķins un numurs rodas paši.
Ja situācija nav standarta, sazinieties ar grāmatvedi vai VID.